
La pregunta que con más frecuencia reciben los responsables de paid media en una reunión de resultados no trata del ROAS ni del CPA. Es otra: “¿y esto cuánto me deja?”. La respuesta no está en ninguna plataforma de anuncios. Está en la cuenta de resultados de la tienda online (la P&L), que muestra cuánto dinero queda en el negocio después de cada coste. Este artículo recorre sus capas con un ejemplo numérico y explica qué debe observar quien gestiona la inversión publicitaria en cada una.
Qué es la cuenta de resultados de un eCommerce y por qué debería importarte
La cuenta de resultados (P&L, por profit and loss) ordena los ingresos y los costes de una tienda online por capas, de las ventas al resultado final. Para quien gestiona paid media tiene un valor concreto: una de sus capas, el margen de contribución, refleja el efecto real del marketing sobre el negocio. El ROAS informa de cuántos ingresos atribuye una plataforma a la inversión. La cuenta de resultados informa de cuánto de ese ingreso se convierte en beneficio.
Si quieres profundizar en cómo se relacionan estas métricas, tienes un análisis de margen, P&L y MER aplicado al paid media de eCommerce.
La cuenta de resultados capa a capa: un ejemplo con 320.000 € de ventas
Los números siguientes son ilustrativos, no pertenecen a ningún cliente.
- Ventas brutas: 320.000 €. Todo lo cobrado antes de devoluciones y promociones.
- Ventas netas: 265.600 €. Tras restar 38.400 € de pedidos devueltos (12% de las brutas) y 16.000 € de cupones y promociones (5%). Es la base 100% sobre la que se calculan los porcentajes siguientes.
- Margen bruto: 172.640 € (65%). Las ventas netas menos el coste de producto vendido (CoGS): 92.960 €, el 35%.
- Margen tras pedido: 130.144 € (49%). Tras restar envío, embalaje y cobro: 42.496 €, el 16%. Es el máximo disponible para marketing y estructura.
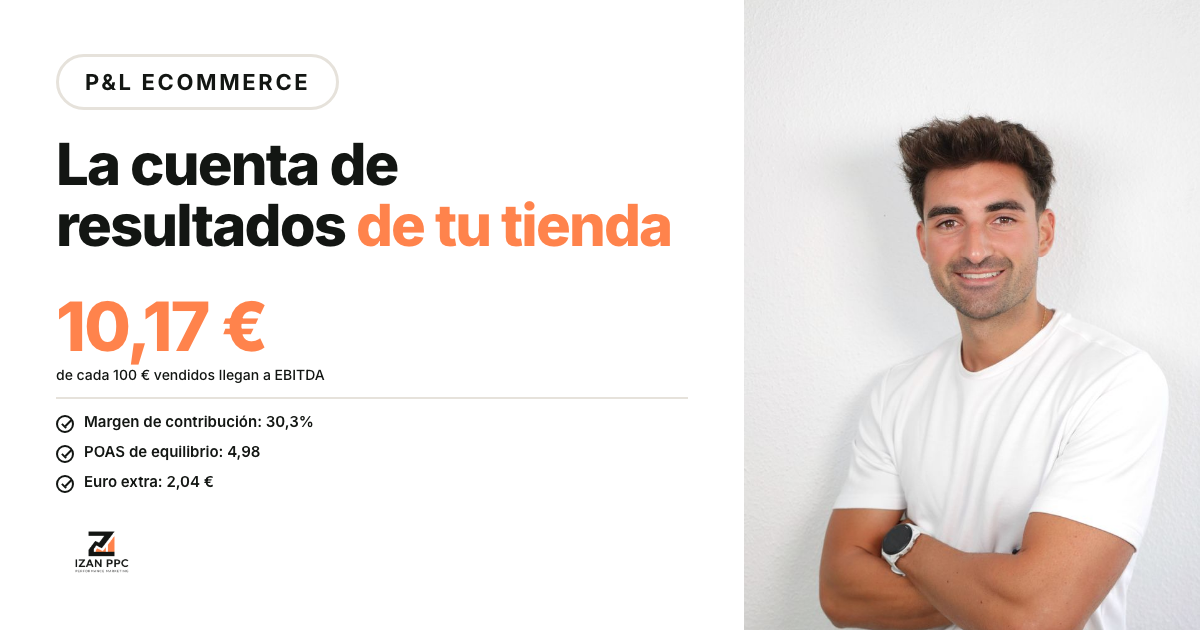
- Margen de contribución: 80.544 € (30,3%). Tras restar todo el marketing: 40.000 € en anuncios y 9.600 € en el resto de acciones.
- EBITDA: 32.544 € (12,3%). Tras restar la estructura fija (48.000 €, el 18,1%). Es el resultado operativo antes de intereses, impuestos y amortizaciones.
Margen de contribución = ventas netas − coste de producto − envío, embalaje y cobro − todo el marketing.
En el ejemplo, de cada 100 € vendidos en bruto, 10,17 € terminan como EBITDA. El informe de una plataforma publicitaria solo refleja la primera línea de esta cascada.
Qué observar en cada capa
- Ventas brutas frente a netas. En el ejemplo, el 17% de lo vendido (54.400 €) nunca llega a ser ingreso. Las plataformas registran la venta el día en que ocurre; las devoluciones llegan semanas después y rara vez se trasladan a ellas. Conviene contrastar este punto con la atribución entre Google Ads y Meta Ads.
- Coste de producto. Si las campañas empujan sobre todo lo que menos margen deja, el ROAS puede parecer excelente mientras el negocio financia volumen sin apenas beneficio.
- Envío, embalaje y cobro. Son costes por pedido: cuanto menor es el ticket, más pesan. El ticket medio condiciona por tanto la rentabilidad de cada venta.
- Estructura fija. No depende de la gestión del paid media, pero determina cuánto debe vender la tienda para no perder dinero.
El POAS de equilibrio: cuánto debe traer cada euro en anuncios
El POAS de equilibrio indica cuántos euros de ventas netas debe generar cada euro invertido en anuncios para que el negocio, en su conjunto, no pierda dinero. Con el ejemplo anterior:
(estructura fija 48.000 € + resto de marketing 9.600 € + anuncios 40.000 €) ÷ (anuncios 40.000 € × margen tras pedido del 49%) = 97.600 € ÷ 19.600 € = 4,98
La tienda del ejemplo vende 6,64 € netos por cada euro invertido, por encima de ese suelo. Por debajo de 4,98, un canal puede parecer eficiente dentro de la plataforma y, aun así, restar dinero al negocio.
Antes de subir presupuesto: el euro marginal
Con la estructura fija ya cubierta, un euro adicional en anuncios solo debe cubrirse a sí mismo: 1 ÷ 49% = 2,04 € de ventas netas extra. Pero la media de 6,64 no describe lo que aporta el último euro. Por la curva de rendimientos decrecientes, cada euro nuevo suele aportar menos que el anterior, de modo que la decisión de escalar debe tomarse sobre el coste y el retorno marginales, no sobre la media de la cuenta.
Cómo llevarlo a la reunión de resultados
- Prepara los seis números de la cuenta de resultados del negocio. Si no se dispone de ellos, solicitarlos es la primera tarea.
- Calcula el POAS de equilibrio y utilízalo como suelo de referencia.
- Responde a la pregunta del euro adicional antes de proponer un aumento de presupuesto.
Con estos tres elementos, la reunión deja de centrarse en defender un ROAS y pasa a ser una conversación sobre el negocio. Para las campañas de temporada, puedes consultar también el calendario de Black Friday por fases.
Conclusión
El ROAS responde a una pregunta de plataforma; la cuenta de resultados responde a la pregunta del dueño del negocio. Conocer sus capas, calcular el POAS de equilibrio y evaluar el euro marginal permite que quien gestiona paid media defienda sus decisiones con datos del negocio y no solo con métricas de campaña.